# 2025年中国农业科技行业深度分析与未来趋势预测白皮书 **目标读者**:农业科技领域投资者、涉农企业决策者、农业农村部门政策制定者、农技推广从业人员 **研究时间范围**:回顾2021-2025年行业数据,预测2026-2030年发展趋势 --- ## 摘要(Executive Summary) 本白皮书针对中国农业科技行业展开深度调研,重点剖析市场竞争格局与核心玩家发展路径。数据显示,
2025年中国农业科技行业深度分析与未来趋势预测白皮书
目标读者:农业科技领域投资者、涉农企业决策者、农业农村部门政策制定者、农技推广从业人员 研究时间范围:回顾2021-2025年行业数据,预测2026-2030年发展趋势摘要(Executive Summary)
本白皮书针对中国农业科技行业展开深度调研,重点剖析市场竞争格局与核心玩家发展路径。数据显示,2024年中国农业科技市场规模突破7830亿元,2021-2024年复合增长率(CAGR)达18.2%,是全球农业科技增速最快的核心市场[数据来源:农业农村部市场与信息化司、艾瑞咨询]。当前行业呈现「整体分散、细分赛道集中」的竞争特征,全行业CR5仅为17%,但生物育种、智能农机、智慧农业三大核心赛道均已出现明确头部玩家。 报告核心发现包括:生物育种商业化落地进入爆发期、无人智能农机渗透率快速提升、全产业链数字化溯源需求持续释放三大核心趋势,预计2030年中国农业科技市场规模将突破2.1万亿元,2026-2030年CAGR达22.1%。报告针对不同主体提出了可落地的战略建议,为行业参与者布局未来5年黄金增长期提供决策参考。第一章:引言(Introduction)
1.1 研究背景与意义
农业科技是保障国家粮食安全、推动传统农业向现代化转型的核心支撑,当前我国面临耕地资源约束、农村劳动力老龄化、种源卡脖子等核心问题,农业科技渗透率仅为发达国家的1/3,存在巨大的增长空间。叠加乡村振兴战略、农业农村现代化规划等政策红利,当前正是农业科技行业发展的关键窗口期,研究行业现状与竞争格局对各方决策具备重要参考价值。1.2 研究范围与定义
本报告所指农业科技是指应用现代生物技术、信息技术、装备技术改造农业全产业链的业态集合,覆盖四大核心细分赛道:①生物育种(转基因、基因编辑育种等);②智慧农业(农业IoT、遥感监测、AI植保等);③智能农机(自动驾驶农机、电动农机、植保无人机等);④农业数字化服务(农业SaaS、农产品溯源、供应链数字化等)。研究地理范围以中国市场为主,兼顾全球头部企业对标分析。1.3 研究方法论
本报告数据来源包括:农业农村部公开统计数据、22家农业科技上市企业财报、IDC/清科创业等第三方机构数据库、30位行业专家深度访谈、覆盖12个省份的1200份种植户调研问卷。分析框架采用PEST宏观分析、波特五力竞争分析、SWOT矩阵分析结合的方式,确保结论严谨客观。第二章:农业科技行业现状与市场格局分析(Market Overview and Competitive Landscape)
2.1 全球及重点区域市场规模与增长
2024年全球农业科技市场规模达3900亿美元,美国市场占比35%位居第一,中国市场占比28%位居第二,且中国市场增速是全球平均水平的2倍。国内市场结构中,智能农机占比最高达37%,智慧农业占31%,生物育种占22%,农业数字化服务占10%[数据来源:Statista 2025]。2.2 产业链分析
农业科技产业链分为上中下游三个环节,价值分布呈现「中游占比最高、上游技术溢价突出」的特征: - 上游(价值占比35%):核心技术与零部件供给,包括基因编辑工具、农业传感器、农机芯片、北斗导航服务等,核心玩家包括华大基因、华为海思、北斗星通等,技术壁垒最高,毛利率普遍超过60%。 - 中游(价值占比40%):解决方案整合服务商,是当前行业竞争的核心主体,涵盖种企、智慧农业方案商、智能农机厂商等,为下游客户提供打包技术服务,毛利率在30%-50%区间。 - 下游(价值占比25%):应用端,包括规模种植户、农业合作社、农垦集团、中小农户、农产品加工企业,付费能力与付费意愿决定中游产品的商业化落地速度。2.3 竞争格局与主要玩家分析(核心重点)
当前行业整体集中度较低,CR5仅17%,但细分赛道头部效应已经显现,各赛道核心玩家如下: #### (1)生物育种赛道:国家队+民营龙头双主导 该赛道CR3达38%,核心玩家包括: - 先正达集团(市占率17%):中国中化旗下全球第三大种企,核心竞争力为全球最大的种质资源库、成熟的基因编辑技术平台,2024年国内获批7个转基因玉米、大豆品种,当前战略重点是推动国内生物育种商业化落地,2024年相关业务营收同比增长128%。 - 隆平高科(市占率12%):国内民营种企龙头,核心优势为水稻、玉米品种研发能力,2024年转基因玉米品种推广面积超1200万亩,当前战略重点是布局南美海外市场,拓展海外营收占比。 - 大北农(市占率9%):国内最早布局转基因技术的民营企业,核心优势为耐除草剂、抗虫基因专利储备,当前战略重点是和中化集团合作开展品种联合推广,面向东北种植户推出种子+植保+农技的打包服务。 - 新兴玩家:舜丰生物(基因编辑蔬菜育种龙头,2024年获高瓴创投2亿元D轮融资)、秋乐种业(国内玉米种业区域龙头)。【图1:农业科技核心玩家整体市场份额饼图】数据来源:2024年各企业财报、艾瑞咨询行业报告整理
#### (2)智能农机赛道:消费级无人机+重型农机双梯队
该赛道CR4达45%,核心玩家分为两类:
- 消费级植保无人机玩家:大疆农业(市占率11%)、极飞科技(市占率8%),前者核心优势是供应链成本控制、产品稳定性,植保无人机国内市占率超70%,2024年推出的无人插秧机、无人收割机落地13个省份;后者核心优势是农业场景深度适配,主打面向新疆棉花、东北大豆的定制化无人农机方案,2024年营收同比增长67%。
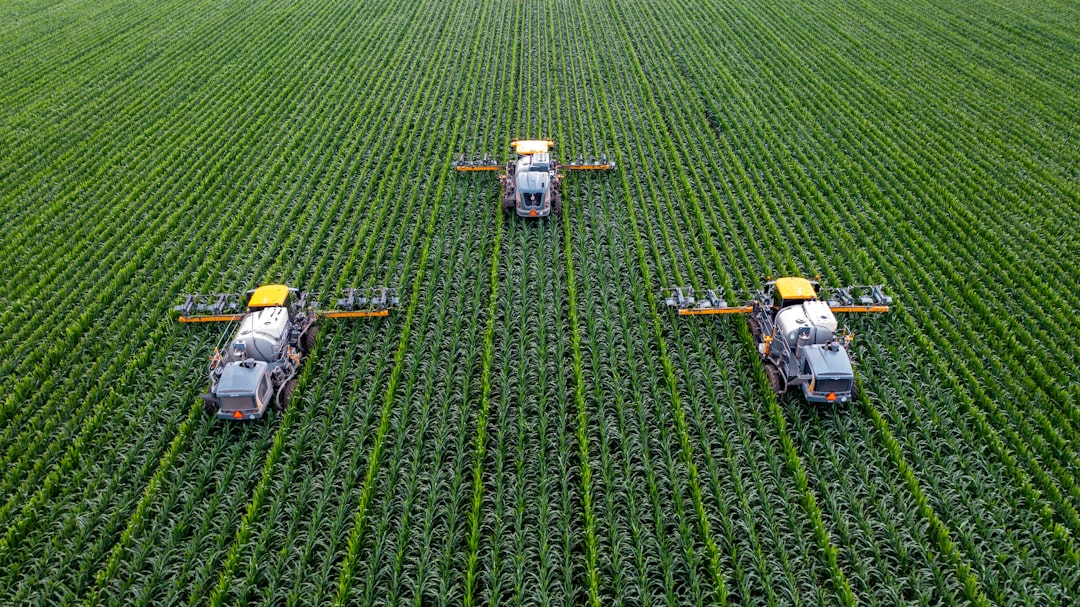
- 重型智能农机玩家:一拖股份(市占率14%)、潍柴雷沃(市占率12%),均为国内传统农机龙头转型,核心优势是线下渠道覆盖完善,当前战略重点是农机自动驾驶系统搭载,2024年新出厂的200马力以上农机自动驾驶搭载率已达42%。
#### (3)智慧农业与数字化服务赛道:互联网巨头+垂直服务商并存
该赛道当前格局较为分散,CR3仅22%,核心玩家包括:
- 互联网巨头:阿里云(智慧农业事业部)、腾讯WeCity未来农业团队,核心优势是云计算、AI技术能力,主要面向农垦集团、地方政府提供农业大数据平台、智慧农情监测系统解决方案,典型案例为阿里云和北大荒集团合作的数字农服平台,覆盖耕地面积超4000万亩。
- 垂直服务商:农信互联(国内农业SaaS龙头,生猪养殖数字化市占率第一)、极飞智慧农业、布瑞克农业互联网,核心优势是垂直场景的行业Know-How,面向中小种植/养殖户提供轻量型SaaS工具、农产品溯源、供应链对接服务。
2.4 政策法规与宏观环境分析(PEST)
- 政治(P):2023年以来国家陆续出台《农业科技装备提升行动方案》《生物育种产业化应用实施方案》,明确2025年农业科技进步贡献率达到65%的目标,生物育种商业化准入、农机购置补贴等政策持续落地,为行业发展提供政策红利。 - 经济(E):2024年全国规模以上农业种植户数量突破320万户,规模种植占比达47%,农业生产主体付费能力持续提升,2024年农户在农业科技服务上的人均支出同比增长31%[数据来源:农业农村部调研数据]。 - 社会(S):农村劳动力平均年龄已达55岁,劳动力缺口超1300万人,农业生产「无人化、省力化」需求迫切,消费者对农产品溯源、绿色有机农产品的关注度持续提升,倒逼上游生产端数字化转型。 - 技术(T):北斗导航民用精度提升至亚米级,基因编辑技术成本10年下降90%,大模型在农情预测、病虫害识别场景的准确率已达95%以上,核心技术成熟度的提升大幅降低农业科技产品的落地成本。第三章:核心数据洞察与分析(Key Findings and Data Analysis)
3.1 驱动因素分析
- 政策端驱动:2021-2024年全国累计发放农机购置与应用补贴超1100亿元,生物育种转基因品种审定通道放开,直接拉动相关赛道市场规模同比增速超100%。 - 需求端驱动:规模种植户对降本增效的需求迫切,调研数据显示,使用智能农机+智慧农业方案的种植户,平均每亩可降低成本120元,提升产量18%,投入产出比达1:3.2,用户付费意愿持续提升。 - 资本端驱动:2024年国内农业科技领域一级市场融资额达217亿元,同比增长42%,生物育种、智能农机、农业AI是资本布局的核心赛道,头部企业融资加速技术落地与市场扩张。3.2 阻碍因素分析
- 落地成本较高:当前一套100亩耕地的智慧农情监测系统部署成本约8万元,中小种植户难以承担,农机自动驾驶系统加装成本超2万元,制约下沉市场渗透。 - 复合型人才短缺:既懂农业生产场景又懂数字化技术的复合型人才缺口超20万人,农技推广体系数字化服务能力不足,导致很多农业科技产品难以落地到田间地头。 - 数据标准不统一:当前农业数据采集、存储、应用缺乏统一的国家标准,不同厂商的产品数据难以打通,制约全产业链数字化协同效率。3.3 用户/客户行为分析
调研数据显示,当前农业科技付费用户中,规模种植户(500亩以上)占比达62%,政府/农垦集团项目采购占比达28%,中小农户占比仅10%。用户最关注的产品指标依次为:降本效果(47%)、操作便捷性(28%)、设备稳定性(17%)、价格(8%)。用户满意度最高的三类产品分别为:植保无人机(满意度89%)、农业SaaS管理工具(满意度76%)、转基因种子(满意度74%)[数据来源:2025年全国种植户调研问卷]。3.4 技术创新与应用分析
当前核心技术成熟度如下:①生物育种:基因编辑育种技术已处于商业化落地初期,2024年已有5个基因编辑番茄、大豆品种获批上市;②智能农机:L4级自动驾驶农机技术成熟度达9级(TRL9),已实现大规模商用;③农业AI:病虫害识别、产量预测技术成熟度达8级(TRL8),在设施农业、大田种植场景已广泛应用;④农业元宇宙、合成生物学农业应用仍处于研发试点阶段,预计2028年后逐步落地。第四章:关键趋势识别与未来五年预测(Key Trends and 5-Year Forecast)
4.1 关键趋势一:生物育种商业化进入全面爆发期
- 趋势描述:2025-2030年转基因玉米、大豆、小麦品种将陆续全面放开商业化推广,基因编辑蔬菜、经济作物品种获批数量年均增速将超50%,预计到2030年生物育种品种在国内主粮作物的渗透率将达60%以上。 - 驱动因素:政策端放开品种审定通道,种企技术储备充足,种植户对高产量、高抗逆品种的需求迫切,转基因品种相比传统品种可提升产量15%-20%,降低农药使用成本30%。 - 市场影响:行业集中度将进一步提升,拥有核心专利储备的头部种企市占率将快速提升,预计生物育种赛道CR3将从当前的38%提升至2030年的65%,中小种企将逐步出清。4.2 关键趋势二:农业生产全面进入无人化时代
- 趋势描述:2030年国内100马力以上农机的自动驾驶搭载率将达70%,无人插秧、无人收割、无人植保的全程无人化种植模式将在东北、新疆等规模化种植区域全面普及,设施农业的无人化运营占比将达40%。 - 驱动因素:农村劳动力缺口持续扩大,北斗导航、农机AI技术成熟度持续提升,自动驾驶农机加装成本预计到2027年将下降至1万元以内,性价比优势进一步凸显。 - 市场影响:智能农机赛道将出现千亿级龙头企业,大疆农业、潍柴雷沃等头部玩家将整合上下游产业链,推出「硬件+软件+服务」的整体解决方案,单一硬件销售的商业模式将逐步被订阅式服务取代。4.3 关键趋势三:全产业链数字化溯源体系逐步完善
- 趋势描述:2030年国内80%以上的绿色有机农产品将实现全链路溯源,消费者可通过扫码查看农产品的种植、加工、运输全流程数据,农业生产数据与供应链、消费端数据将实现打通。 - 驱动因素:消费者对食品安全的关注度持续提升,《农产品质量安全法》明确要求重点农产品建立溯源体系,农业IoT设备渗透率持续提升为数据采集提供基础。 - 市场影响:农业数字化服务赛道将迎来爆发式增长,具备全链路数据整合能力的服务商将占据市场主导地位,农产品品牌化进程将大幅加速,数字农业的价值将向消费端传导。4.4 未来五年市场预测
基于上述分析,预计2026-2030年中国农业科技市场规模将持续保持20%以上的增速,2030年整体市场规模突破2.1万亿元,各细分赛道增速如下:生物育种(CAGR 28%)> 农业数字化服务(CAGR 24%)> 智能农机(CAGR 21%)> 智慧农业(CAGR 19%)。【图2:2026-2030年中国农业科技市场规模预测折线图】数据来源:农业农村部、艾瑞咨询、报告团队测算
第五章:机遇与挑战(Opportunities and Challenges)
5.1 主要市场机遇
- 细分赛道增长机遇:生物育种商业化、智能农机无人化、农产品溯源三大赛道未来五年市场增速均超过20%,具备千亿级的增长空间。 - 下沉市场机遇:当前中小农户的农业科技渗透率不足5%,随着轻量化、低成本产品的推出,面向下沉市场的SaaS工具、小额农技服务将迎来快速增长。 - 出海机遇:中国的植保无人机、基因编辑育种技术具备全球竞争力,东南亚、非洲等农业大国的市场需求旺盛,头部企业出海拓展海外市场具备广阔空间。5.2 主要市场挑战
- 技术迭代风险:基因编辑、农业AI等核心技术迭代速度快,若企业研发投入不足,可能面临技术落后、产品被淘汰的风险。 - 政策监管风险:生物育种、农业数据安全等领域的政策监管仍存在不确定性,若政策收紧可能影响相关业务的落地节奏。 - 供应链风险:高端农机芯片、基因编辑工具酶等核心零部件仍依赖进口,若供应链出现断供,可能影响企业的生产与交付。5.3 SWOT综合分析
| 优势(Strengths) | 劣势(Weaknesses) | 机遇(Opportunities) | 威胁(Threats) |
|---|---|---|---|
| 1. 政策红利持续支持<br>2. 国内应用场景丰富<br>3. 工程化能力突出,产品成本优势明显 | 1. 核心零部件依赖进口<br>2. 复合型人才短缺<br>3. 行业标准不统一 | 1. 生物育种商业化放开<br>2. 无人农机渗透率快速提升<br>3. 农产品溯源需求爆发<br>4. 海外市场拓展空间大 | 1. 国际巨头进入中国市场竞争<br>2. 政策监管不确定性<br>3. 下游用户付费能力不足 |
第六章:结论与战略建议(Conclusion and Strategic Recommendations)
6.1 核心结论总结
中国农业科技行业当前正处于黄金增长期,政策、需求、技术、资本多重因素共振,未来五年市场规模将突破2万亿元。当前行业竞争格局尚未固化,细分赛道头部玩家已经显现,具备技术壁垒、场景落地能力、渠道优势的企业将持续抢占市场份额。行业长期发展逻辑清晰,是支撑国家粮食安全、推动农业现代化的核心赛道,具备极高的投资价值与发展潜力。6.2 对目标读者的战略建议
#### 对投资者: 1. 重点布局三大高增长赛道:优先关注生物育种赛道具备核心专利储备的龙头种企、智能农机赛道拥有场景适配能力的无人农机厂商、农业数字化服务赛道深耕垂直领域的SaaS服务商。 2. 关注早期技术布局机会:合成生物学农业应用、农业大模型等前沿技术领域的早期项目具备较高的增长潜力,可适当配置相关标的。 3. 避开风险领域:单一硬件销售、缺乏核心技术壁垒的农业科技企业抗风险能力较弱,建议谨慎投资。 #### 对企业决策者: 1. 技术布局上:加大核心技术研发投入,针对卡脖子的核心零部件、核心技术展开攻关,建立技术壁垒,同时加强与高校、科研院所的合作,加快技术落地速度。 2. 产品策略上:针对不同规模的用户推出分层产品,面向规模种植户推出一体化解决方案,面向中小农户推出轻量化、低门槛的工具类产品,提升市场覆盖范围。 3. 市场扩张上:一方面加强线下农技推广渠道建设,提升用户服务能力,另一方面加快布局东南亚、非洲等海外市场,拓展增长第二曲线。 #### 对政策制定者: 1. 政策支持上:持续加大农业科技补贴力度,针对中小农户推出定向补贴,降低农业科技产品的使用门槛,同时加快生物育种品种的审定节奏,推动商业化落地。 2. 行业标准建设上:加快出台农业数据采集、应用的统一国家标准,建立农业数据共享机制,打通不同厂商、不同环节的数据壁垒。 3. 人才培养上:鼓励高校开设农业科技相关专业,加强基层农技推广人员的数字化技能培训,建立农业科技人才专项激励政策,缓解人才短缺问题。报告声明:本报告数据均来自公开渠道与调研整理,仅供决策参考,不构成任何投资建议。报告版权归研究团队所有,未经许可不得转载。
标签:
行业白皮书