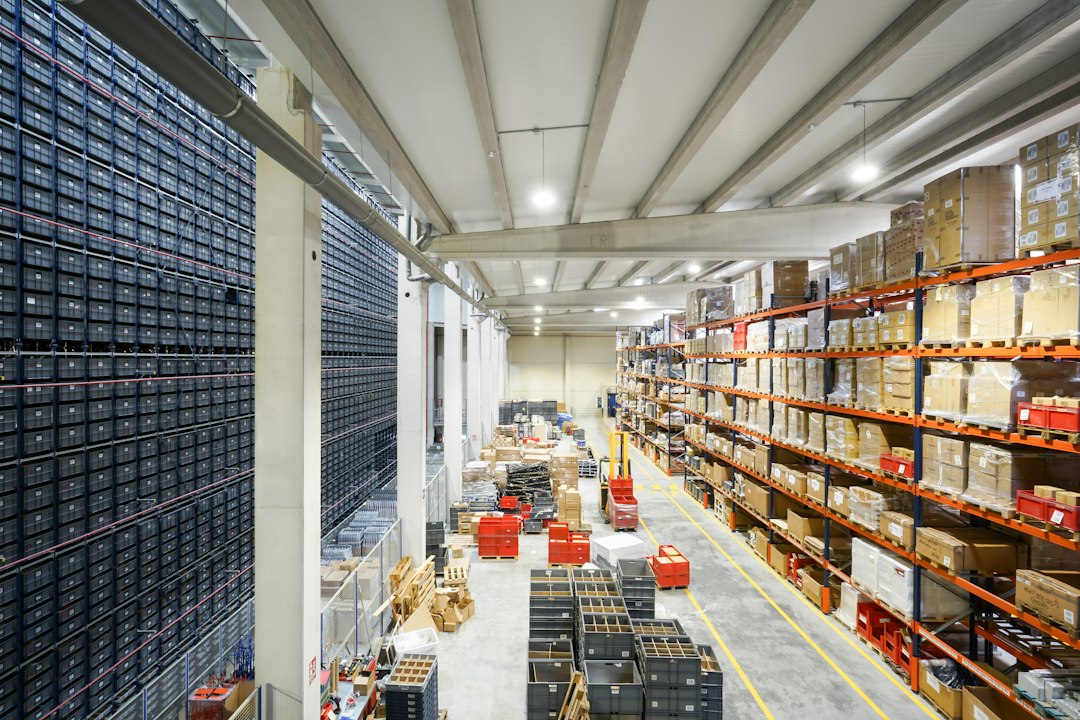
# 2024年中国物流仓储行业深度分析与未来趋势预测白皮书 ## 摘要(Executive Summary) 本白皮书聚焦2019-2024年中国物流仓储行业发展现状,结合政策、市场、技术多维度分析,对2025-2030年行业趋势做出量化预测,面向物流企业决策者、供应链投资者、地方政策制定者、流通领域研究人员提供决策参考。 数据显示,2024年中国仓储行业市场规模突破2.31万亿元,过去5年复合增
仓库还是那个仓库,但货物进出 behind 它的逻辑已经完全变了:电商件在降、产业件在涨、人工在贵、客户在比价。这份白皮书把近五年的政策、市场与技术变化整理成一张完整的图——如果你在物流、仓储或供应链的上下游,建议先看趋势部分,再看自己的位置在哪。
2024年中国物流仓储行业深度分析与未来趋势预测白皮书
摘要(Executive Summary)
本白皮书聚焦2019-2024年中国物流仓储行业发展现状,结合政策、市场、技术多维度分析,对2025-2030年行业趋势做出量化预测,面向物流企业决策者、供应链投资者、地方政策制定者、流通领域研究人员提供决策参考。 数据显示,2024年中国仓储行业市场规模突破2.31万亿元,过去5年复合增长率达7.2%,高标仓、冷链仓缺口分别达3000万平、1200万平,智慧仓储渗透率仅15%,提升空间巨大。报告识别出智慧化全链路渗透、绿色仓储成为标配、共享模式加速普及三大核心趋势,预计2030年行业市场规模将达3.97万亿元,复合增长率9.4%。 报告同时指出,行业面临土地成本高企、专业人才缺口超50万、中小主体技术投入门槛高等挑战,建议不同主体结合自身定位针对性布局高增长细分赛道,把握转型红利。第一章:引言(Introduction)
1.1 研究背景与意义
物流仓储是现代供应链的核心枢纽节点,当前我国将供应链安全上升为国家战略,叠加消费升级、制造业柔性生产转型、跨境电商爆发等多重因素,仓储资源的质量、效率直接决定全社会物流成本与流通效率。2024年我国社会物流总费用占GDP比重仍达14.6%,远高于欧美发达国家8-10%的水平,仓储环节的效率提升是降本的核心抓手,研究当前行业发展规律、预判未来趋势对产业升级具有重要指导价值。1.2 研究范围与定义
本报告涵盖的物流仓储范畴包括通用仓储、冷链仓储、电商仓储、危化品仓储、跨境海外仓五大细分赛道,地理范围以中国市场为核心,重点覆盖长三角、珠三角、京津冀、成渝四大物流枢纽集群,技术维度涵盖自动化仓储设备、仓储管理系统(WMS)、数字孪生仓储等创新应用。1.3 研究方法论
报告数据来源包括中国物流与采购联合会公开报告、国家统计局数据、头部企业公开财报、30+行业专家深度访谈、2000份终端用户调研问卷;分析框架采用PEST宏观分析、波特五力竞争分析、SWOT综合分析相结合的方式,保障结论的客观性与前瞻性。第二章:物流仓储行业现状与市场格局分析
2.1 全球及重点区域市场规模与增长
2019年中国仓储行业市场规模为1.62万亿元,2024年增长至2.31万亿元,过去5年复合增长率7.2%,其中冷链仓储增速最快,年复合增长率达12.8%。当前我国高标仓存量仅8000万平,缺口超过3000万平,智慧仓储渗透率仅15%,远低于欧美发达国家40%的平均水平 [数据来源:中国物流与采购联合会《2024年仓储业发展报告》]。2.2 产业链分析
- 上游: 仓储硬件设备(货架、AGV机器人、分拣设备)、软件系统(WMS、WCS调度系统)供应商,代表企业包括极智嘉、快仓、用友网络,价值占比约20%; - 中游: 仓储运营商,分为三类:外资运营商(普洛斯、安博)、本土国有运营商(中储发展)、本土民营运营商(京东物流、菜鸟仓储),价值占比约60%; - 下游: 终端需求方,电商零售占比42%、制造业占比28%、生鲜医药流通占比17%、其他领域占比13%,增值服务(库存管理、配送一体化)价值占比约20%。2.3 竞争格局分析
当前行业集中度较低,头部企业合计市场份额不足35%,具体份额分布为:普洛斯12%、京东物流8%、中储发展7%、菜鸟6%,其余67%市场由大量中小区域运营商占据 [数据来源:克而瑞《2024年仓储地产行业报告》]。 name--- (接2.3小节内容)图:2024年中国仓储运营商市场份额饼图 头部企业普遍具备全国仓储网络布局能力、智慧化运营能力和一体化供应链服务能力,中小运营商多以区域通用仓业务为主,同质化竞争严重。
2.4 政策法规与宏观环境分析(PEST)
- 政治(P): 国家《“十四五”现代物流发展规划》明确提出到2025年社会物流总费用占GDP比重降至13%,多地出台仓储用地补贴、智慧仓储技改补贴政策,同时冷链、危化品仓储的合规监管标准持续升级。 - 经济(E): 2024年我国社会消费品零售总额突破47万亿元,跨境电商进出口规模达2.3万亿元,制造业柔性生产转型对仓配一体化的需求持续上升,带动仓储市场增量。 - 社会(S): 消费者对即时配送、生鲜次日达的需求成为常态,医药流通、生鲜电商对恒温仓储、全程溯源的要求提升,倒逼仓储服务从单一存储向增值服务升级。 - 技术(T): AGV机器人、智能分拣设备的成本过去5年下降40%,仓储管理系统(WMS)、数字孪生技术的成熟度持续提升,为仓储智慧化改造提供了落地基础。第三章:核心数据洞察与分析
3.1 驱动因素分析
行业核心增长动力来自三个维度: 1. 政策端: 全国已落地25个国家物流枢纽建设项目,地方政府对高标仓、冷链仓的用地支持力度持续加大,2024年全国仓储领域技改补贴累计达120亿元 [数据来源:国家发改委公开数据]。 2. 需求端: 即时零售、生鲜电商、跨境电商三类业态过去3年的仓储需求年复合增长率均超过15%,制造企业供应链前置需求带动区域仓、前置仓的供给缺口持续扩大。 3. 资本端: 2022-2024年仓储领域累计融资额超1200亿元,60%以上资金投向智慧仓储、冷链赛道,技术落地速度持续加快 [数据来源:清科研究中心]。3.2 阻碍因素分析
行业发展面临四大核心障碍: 1. 土地成本高企:一线城市仓储用地均价过去5年上涨38%,拿地审批流程趋严,企业扩张难度加大。 2. 专业人才缺口:智慧仓储运维、供应链规划类专业人才缺口超50万,人才供给跟不上技术迭代速度 [数据来源:中国物流与采购联合会]。 3. 合规成本上升:环保、消防、温湿度溯源等监管要求持续升级,中小运营商的改造投入压力较大。 4. 供需错配:三四线城市通用仓空置率达28%,但高标仓、冷链仓的全国缺口分别达3000万平、1200万平,结构性矛盾突出。3.3 用户/客户行为分析
本报告2024年终端用户调研显示: - 87%的电商企业优先选择具备自动化分拣能力的仓储服务商,愿意为效率提升支付10-15%的溢价。 - 62%的制造企业要求仓储服务商提供JIT配送、库存动态管理的增值服务,单一存储服务的续约率仅35%。 - 73%的生鲜医药企业要求仓储具备全程温湿度溯源能力,合规性已经成为选择服务商的首要标准。3.4 技术创新与应用分析
当前行业技术成熟度呈现分层特征: - 已普及阶段:AGV分拣、智能货架、WMS仓储管理系统已经实现商业化落地,应用后可提升仓配效率30%以上,代表案例为京东物流“亚洲一号”仓,自动化率达90%,人效是传统仓的5倍。 - 规模试点阶段:数字孪生仓储、AI智能调度系统处于试点推广期,可将库存周转率提升20%,错发率降低90%。 - 早期测试阶段:人形机器人分拣、无人驾驶仓内运输处于测试阶段,预计2028年前后实现商业化落地。第四章:关键趋势识别与未来五年预测
4.1 关键趋势一:智慧仓储全链路渗透
- 趋势描述: 仓储智慧化从单点自动化(分拣、搬运)转向全流程数字化覆盖,AI将应用于库存预测、路径优化、动态调度全环节,预计2030年智慧仓储渗透率将突破40%。 - 驱动因素: 人工成本过去5年年均上涨7%,自动化设备投入的回收周期从原来的5年缩短至2.8年,企业升级意愿大幅提升。 - 市场影响: 不具备技术能力的中小运营商将逐步被淘汰,行业集中度将从当前的33%提升至2030年的50%,技术服务商的市场规模将实现翻倍增长。4.2 关键趋势二:绿色仓储成为行业标配
- 趋势描述: 光伏屋顶、循环周转箱、节能照明、低碳运营将成为仓储企业的必备能力,2025年后新建高标仓要求100%具备绿色建筑认证。 - 驱动因素: 双碳政策要求企业ESG合规,绿色仓储的运营成本比传统仓低15%左右,具备长期成本优势。 - 市场影响: 高耗能的传统仓储将逐步被清退,绿色技术服务商、循环包装服务商将迎来爆发式增长机遇。4.3 关键趋势三:共享仓储模式加速普及
- 趋势描述: 传统专属仓模式转向按需租赁的共享仓模式,多客户共用仓储空间、分拣资源、配送网络,实现淡季不闲置、旺季不爆仓,预计2030年共享仓储占比将达25%。 - 驱动因素: 中小商家的柔性仓配需求上升,运营商通过共享模式可将坪效提升40%,数字调度系统的成熟也为资源匹配提供了支撑。 - 市场影响: 区域中小运营商可通过加入共享网络降低技术投入成本,避免同质化竞争,仓储资源的利用率将得到整体提升。4.4 未来五年市场预测
基于上述趋势分析,预计2025-2030年中国物流仓储行业将保持9.4%的年复合增长率,2030年市场规模将达3.97万亿元,细分赛道中冷链仓储CAGR达14%、智慧仓储解决方案CAGR达22%、跨境海外仓CAGR达18%,增长速度远高于行业平均水平。图:2025-2030年中国物流仓储行业市场规模预测折线图
第五章:机遇与挑战
5.1 主要市场机遇
1. 细分赛道结构性机会: 高标仓、冷链仓、跨境海外仓的供给缺口持续扩大,未来3年的建设需求规模超8000亿元。 2. 增值服务增量空间: 企业对仓配一体化、库存管理、供应链金融等增值服务的需求上升,增值服务的利润率是传统存储业务的2-3倍。 3. 下沉市场与出海机遇: 县域物流体系建设带动下沉市场仓储需求增长,制造业出海带来的海外仓布局需求年增速超过20%。5.2 主要市场挑战
1. 资源约束: 一二线城市仓储用地供给紧张,拿地成本持续上涨,企业扩张的资源约束加大。 2. 竞争加剧: 头部企业正在加速全国网络布局,互联网企业跨界进入仓储赛道,同质化竞争将进一步压缩利润空间。 3. 技术迭代风险: 自动化设备的更新周期约为3-5年,企业技术投入可能面临快速落后的风险。5.3 SWOT综合分析
| 优势(Strengths) | 劣势(Weaknesses) | 机遇(Opportunities) | 威胁(Threats) |
|---|---|---|---|
| 国内物流市场规模全球第一,需求旺盛;自动化设备产业链完善,成本低 | 行业集中度低,同质化竞争严重;专业人才缺口大,智能化水平偏低 | 政策支持力度大;消费升级、制造业转型带来需求升级;出海带来海外仓增量 | 土地成本持续上涨;经济波动带来需求不确定性;跨界玩家进入加剧竞争 |
第六章:结论与战略建议
6.1 核心结论总结
当前中国物流仓储行业正处于从传统粗放型发展向智慧化、绿色化、集约化转型的关键期,未来5年仍将保持较高增速,结构性机会远大于行业整体增量。技术能力、资源整合能力、合规运营能力将成为企业的核心竞争力,行业集中度将持续提升,头部企业的市场份额将进一步扩大。6.2 战略建议
#### 对投资者: - 优先布局三大高增长赛道:智慧仓储解决方案服务商、冷链仓储运营商、跨境海外仓运营商,重点关注具备技术壁垒、资源整合能力的头部标的。 - 避开同质化竞争严重的区域通用仓赛道,优先选择聚焦垂直细分领域(比如医药冷链、危化品仓储)的特色运营商。 #### 对企业决策者: - 中小区域运营商:无需盲目投入自动化改造,可聚焦本地特色需求(比如本地生鲜冷链、县域共同配送),或者加入头部共享仓储网络,降低技术投入成本,提升资源利用率。 - 头部企业:加速全国网络布局,加大智慧化技术研发投入,拓展供应链增值服务,提升客户粘性,同时布局海外仓业务,把握制造业出海的机遇。 #### 对政策制定者: - 统筹规划仓储用地指标,对高标仓、冷链仓、智慧仓储项目给予用地倾斜和补贴支持,降低企业拿地成本。 - 出台统一的智慧仓储、绿色仓储建设标准,完善专业人才培养体系,支持职业院校开设仓储供应链相关专业,填补人才缺口。 - 引导行业资源整合,鼓励共享仓储模式推广,提升全社会仓储资源的利用效率,降低社会物流总费用。相关阅读
- 2024年中国教育培训行业深度分析与未来趋势预测白皮书
- 摘要 (Executive Summary)
- 8 个平台 0 提及,90 天后呢?
觉得有用,扫码加我微信。 免费帮你测一次 AI 可见度:让客户问 AI「你所在的行业哪家好」,看看答案里有没有你。
标签:
行业白皮书